时间:2026年10月22日-24日召开
地点:西部博览城展馆
距离会议开幕还有:
00天
2025-2029年数字能源行业发展现状分析及前景展望你的位置:主页 > 新闻中心
2026年,中国商业航天彻底告别小众试验阶段,正式迈入规模化高速增长的黄金窗口期。依托可重复使用火箭技术成熟、卫星量产成本下降、国家政策持续赋能三大核心动力,行业完成从“单点技术突破”到“全链条产业落地”的关键跃迁,成为新质生产力的核心增长极。
数据印证行业质变,2026年国内商业航天市场规模预计攀升至3.5万亿元,同比增速突破25%,相较于往年技术验证阶段的低速增长,产业规模化效应全面显现。发射端运力瓶颈持续打开,今年1—7月国内航天发射次数、入轨卫星数量同比分别增长29.3%、66.9%,增长幅度创下近五年新高,彻底扭转了过去“星多箭少、排队等待”的行业困境。
技术迭代是产业爆发的核心底气。2026年多项关键技术完成落地验证,长征十号乙完成全球首次海上网系回收,朱雀三号实现一子级陆地回收试验,国产可重复使用火箭技术进入工程深化阶段。火箭回收复用技术的成熟,直接推动发射成本持续下探,为海量低轨卫星组网、常态化太空任务奠定低成本基础。同时,卫星柔性智能产线全面投产,单星制造周期大幅压缩、成本持续下降,解决了空天信息产业规模化落地的硬件痛点。
政策层面持续释放红利,《推进商业航天高质量安全发展行动计划(2025-2027年)》持续落地,“十五五”规划明确将商业航天、空天信息纳入新兴支柱产业,国家航天局专项统筹产业发展,规范行业标准、引导资本有序入场。在政策、技术、资本三重加持下,2026年商业航天不再是单一的航天发射业务,而是形成火箭制造、卫星组网、数据运营、场景应用的完整产业生态,正式开启万亿级蓝海市场的规模化扩张。
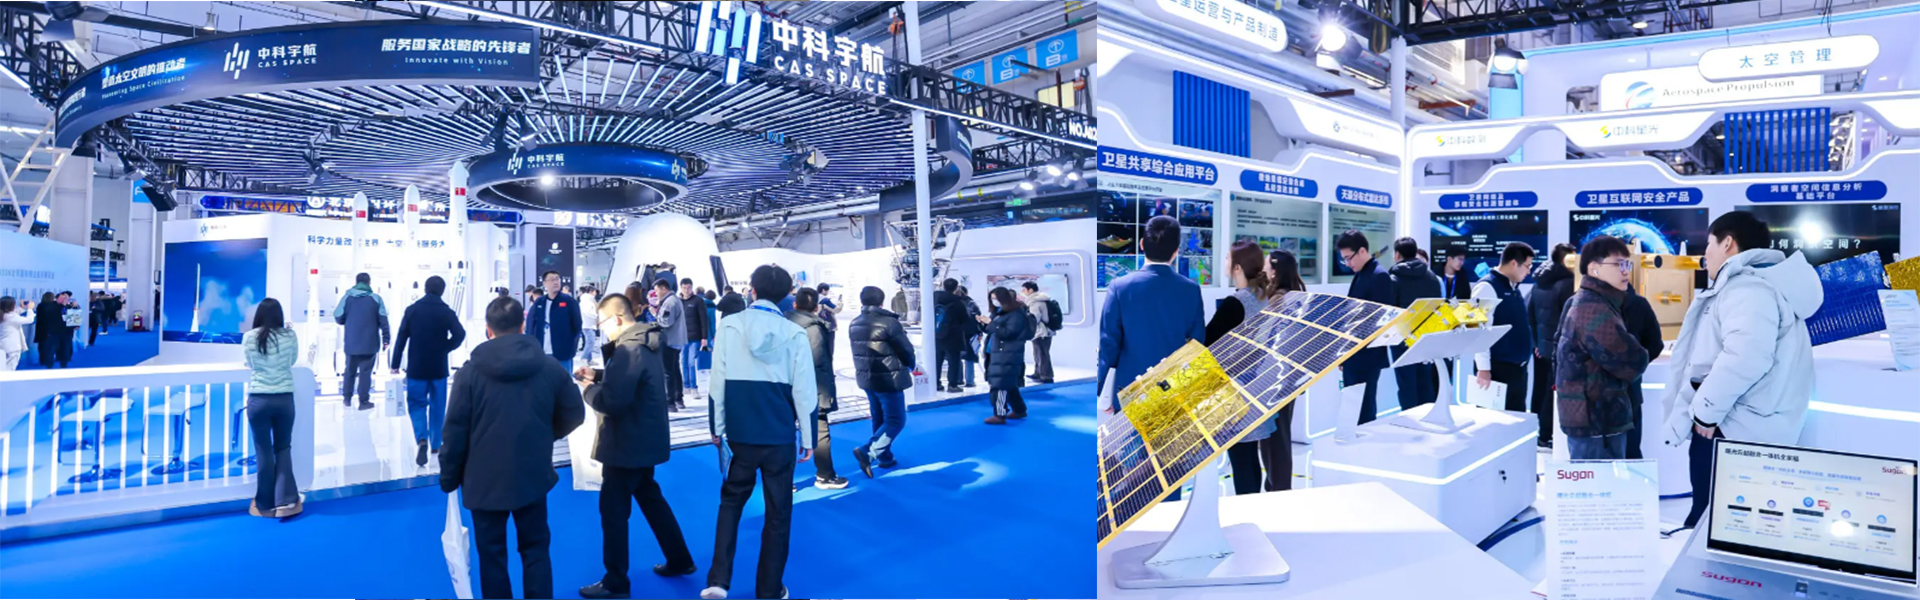
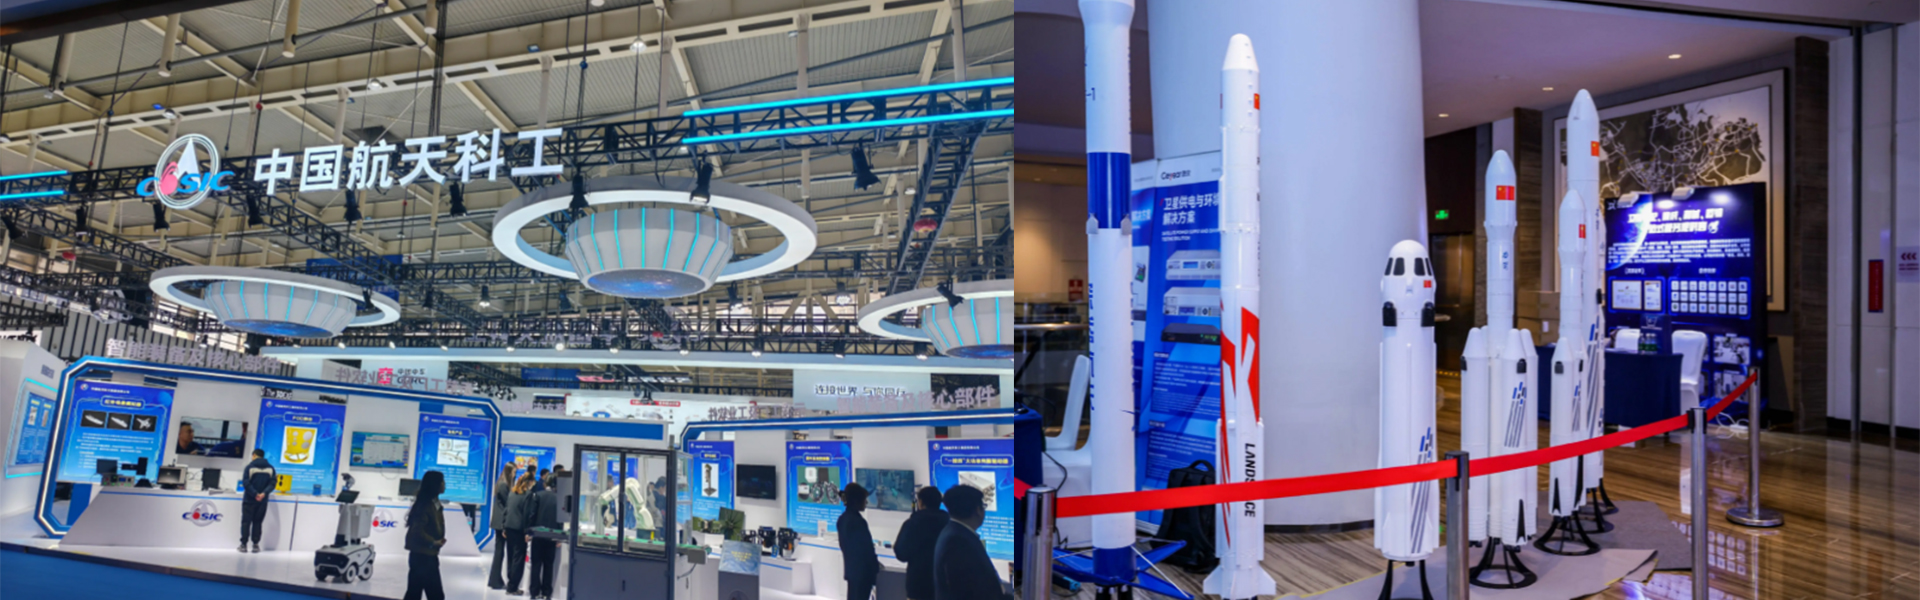
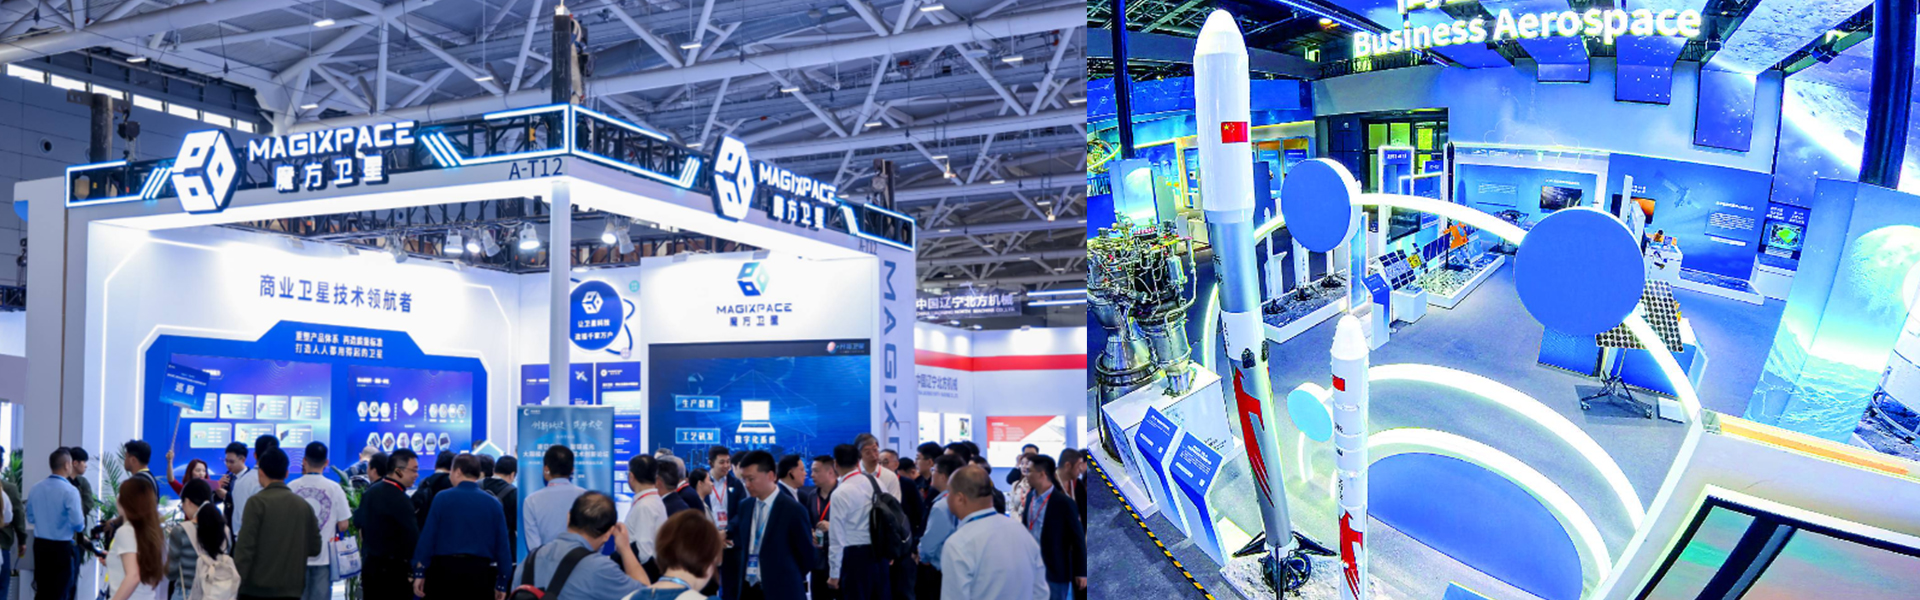
2026西部国际商业航天与空天信息展览会
QQ在线客服
- 在线咨询

QQ在线客服
- 17612137926